最終更新日:2026年10月13日
ゆうちょ銀行の口座(通常貯金・総合口座)の解約は、全国のゆうちょ銀行・郵便局の貯金窓口でしかできません。公式FAQは解約の手続きを貯金窓口で案内しており、ゆうちょ手続きアプリについては「解約手続きはできません」と明記しています。持ち物は通帳・キャッシュカード・お届け印・本人確認書類の4点ですが、通帳やお届け印をなくしていても解約できます。解約そのものに手数料はかかりません。
窓口では「貯金全払請求(解約)」という手続きになり、残高に解約日までの利子を付けた全額を、窓口で現金で受け取るのが基本です。通帳をなくした場合の解約などでは、払戻金から窓口の振込料金(5万円未満660円・5万円以上880円)を差し引いて、他の金融機関の口座へ振り込む受け取り方もあります。記事中の数字と条件は、ゆうちょ銀行の公式サイト・よくあるご質問・規定と、日本年金機構・デジタル庁などの公式情報で2026年10月13日に確認したものです。
「使っていない口座は解約した方がいいのか」について、ゆうちょ銀行や国が示した一律の基準はありません。口座を持っているだけでかかる料金(口座維持手数料・未利用口座管理手数料)はゆうちょ銀行の料金一覧になく、解約すると年金・給与の受け取りや引き落とし、スマホ決済のチャージが止まるのが主なデメリットです。受け取りや引き落としに使っておらず今後も使う予定がない口座は解約を検討してよく(全国銀行協会も使わない口座の早めの解約を呼びかけています)、使っている口座は残すか、切り替えを済ませてから解約する、というのが目安です。
「アプリで解約できないのか」「印鑑が見つからない」「そもそも解約した方がいいのか」「使っていない口座を放置するとどうなるのか」など、解約を考えたときに引っかかる点は多いですよね。
こちらの記事では、
- ゆうちょ口座の解約方法(解約前に済ませること・窓口での流れ・アプリやネットで解約できるか・残高と利子の受け取り方)
- 解約に必要なもの4点と、通帳・印鑑・キャッシュカードがない場合の代わりの持ち物
- 解約にかかる費用(手数料は不要・振込で受け取る場合の660円〜880円・金種を指定して受け取る場合の金種指定料金)
- 本人以外(家族・代理人)が解約する場合の委任状と、名義人が亡くなった場合の相続手続きの入口
- 解約した方がいい人・残した方がいい人の目安と、解約のデメリット(受取口座・公金受取口座・引き落とし・ポイント)
- 使わない口座を放置した場合の取引制限と休眠貯金、「2年で止まる」の真偽、解約後の再開設
についてご紹介します。
・解約はゆうちょ銀行・郵便局の貯金窓口のみ(原則として平日9:00〜16:00)。ゆうちょ手続きアプリでは解約できないと公式FAQに明記があり、ダイレクト・郵送・電話・ATMで解約する方法も案内されていない
・持ち物は通帳・キャッシュカード・お届け印・本人確認書類(お届け印を登録していない口座は印鑑不要)。通帳がなければキャッシュカードの暗証番号照合で、お届け印がなければ別の印章と顔写真付きの本人確認書類で解約できる(なくした場合の払い渡しは後日になることがある)
・解約そのものの手数料はなし。口座を持っているだけでかかる料金も料金一覧にない。残高は解約日までの利子を付けて全額を払い戻し、窓口で現金で受け取るのが基本
・解約した方がいいかは使い方しだい(一律の基準はない)。受け取りや引き落としに使っておらず今後も使わない口座は解約を検討してよい。年金・給与・公金の受け取り、自動払込み、スマホ決済のチャージに使っているなら先に切り替えてから
・家族が代わりに解約するには名義人が自筆で書いた委任状と代理人の本人確認書類・印章が必要。名義人が亡くなっていれば解約ではなく相続手続き(相続コールセンター 0120-312-279)
・投資信託を使っている口座は取扱局で先に投資信託口座・特定口座を廃止し、口座貸越は借入残高を全額返済する。国債・特定口座だけなら全国の窓口(簡易郵便局を除く)で買取(中途換金)と廃止ができる
・ゆうちょの口座は1人1口座が原則で、すでに口座があると新しい口座は申し込めない。2つある場合に解約を求める公式の案内はないが、通常貯金の預入限度額1,300万円は全口座の合計で数える
・使わない口座は、1年以上で取引やダイレクトが制限されることがあり、10年でATM・ダイレクトの停止や休眠貯金の対象になることがある。規定上はゆうちょ銀行が通知して解約することもあるが、通常貯金の残高は窓口で受け取れる。「2年」で止まるという公式の基準はない
ゆうちょ口座の解約方法(貯金窓口のみ・アプリやネットは不可)
ゆうちょ銀行の口座解約は、公式FAQで「貯金全払請求(解約)」と呼ばれる手続きです。一部の銀行のようにアプリやWebから解約できる仕組みはなく、全国のゆうちょ銀行または郵便局の貯金窓口へ行くのが唯一の方法です。全体像を先にまとめます(2026年10月13日確認)。
| 項目 | 内容 |
|---|---|
| どこで | 全国のゆうちょ銀行・郵便局の貯金窓口。口座を作った郵便局でなくてよい(投資信託を利用中の口座は、投資信託の取扱局で先に口座廃止が必要) |
| 誰が | 口座名義人本人。代理人は名義人自筆の委任状があれば可。名義人が亡くなっている場合は相続手続き |
| 持ち物 | 通帳・キャッシュカード・お届け印・本人確認書類(運転免許証・マイナンバーカード等)。お届け印を登録していない口座は印鑑不要 |
| 用紙 | 貯金全払請求(払戻請求)の用紙は窓口で記入。公式のダウンロード一覧には含まれていない |
| 手数料 | なし(公式の料金一覧に解約の料金はない)。他行あて振込で受け取る場合は振込料金、金種を指定して受け取る場合は金種指定料金がかかることがある |
| 受け取り | 残高+解約日までの利子を全額。窓口で現金が基本。通帳をなくした場合の解約などでは他の金融機関の口座への振込も選べる(窓口の振込料金がかかる)。貯金払戻証書で受け取る方法もある。通帳や印章をなくしている場合は、払い渡しまで日数がかかることがある |
| 受付時間 | 貯金窓口の営業時間内。原則として平日9:00〜16:00(公式FAQ)で、土日祝は原則休み。一部の郵便局は営業時間が異なるので、公式サイトの「店舗・ATMをさがす」で確認 |
| 所要時間 | 公式に明文なし。窓口の混雑と、担保定額・定期貯金や投資信託の有無で変わる |
STEP1:引き落とし・受取口座の変更と、付随サービスの整理を先に済ませる
口座を解約すると、その口座を引き落とし先や振込先にしている契約はすべて止まります。解約の申し出をする前に、次の点を片付けておくと窓口で一度に終わります。とくに投資信託を使っている口座は投資信託の取扱局で投資信託口座・特定口座を事前に廃止する必要があり、口座貸越は利子を含む借入残高を全額返済しないと貸越サービスを解約できません。
| 使っているもの | 解約前にすること(根拠・補足) |
|---|---|
| 公共料金・クレジットカード・保険料などの自動払込み | 各社で引き落とし口座を変更する。口座の解約を請求すると、自動払込みは廃止の届出があったものとして扱われ、各社の引き落としができなくなる(自動払込み規定) |
| スマホ決済のチャージ・証券口座への入金(即時振替サービス) | PayPay・d払い・au PAY・メルペイなど、各社のサイトで登録口座を変更する。口座の解約を請求すると、即時振替サービスも廃止の扱いになる(即時振替規定) |
| 給与の受け取り | 勤務先に新しい受取口座を届け出る。いつの給与から切り替わるかは勤務先しだいなので、早めに届け出る |
| 年金の受け取り | 「年金受給権者 受取機関変更届」を年金事務所か街角の年金相談センターに出す。次の年金の支払日の1か月以上前までに手続きし、新しい口座への初めての入金を確かめるまでゆうちょの口座は解約しない(日本年金機構) |
| 児童手当などの受け取り | 自治体に振込先の変更を届け出る。公金受取口座を変えても、児童手当の振込先は原則として別に届出が必要(デジタル庁) |
| 公金受取口座(マイナンバーにひもづけた受取口座) | マイナポータルか金融機関で、公金受取口座の変更または抹消をする。口座を解約したら「速やかに」手続きするよう案内されている(デジタル庁)。マイナポータルなら即日〜2開庁日程度。公金受取口座を変えても年金の受取口座は変わらない |
| 投資信託口座・NISA口座 | 投資信託の取扱局で投資信託口座・特定口座を先に廃止する。投資信託の残高があれば、投資信託の解約(換金)と同時に口座廃止を受け付けてもらえる(受け渡し前の取引があると受渡日の翌営業日以降)。残高や自動積立がないなどの条件を満たせば郵送でも廃止できるが、混雑時は完了まで1か月程度(公式FAQ) |
| 国債・特定口座(投資信託は使っていない場合) | 国債の買取(中途換金)と特定口座の廃止。簡易郵便局を除く全国の窓口でできる(公式FAQ) |
| 口座貸越サービス | 利子を含む借入残高を全額返済してから貸越サービスを解約する。借入残高があると解約を受け付けない。貸越サービスの解約は簡易郵便局を除く貯金窓口のみ(公式FAQ) |
| 担保定額・担保定期貯金 | 払い戻すか、貯金証書で残せるかを窓口で確認する。預入から6か月以内(定額)・預入期間内(定期)の払い戻しは据置期間内払戻金利・預入期間内払戻金利が適用される。ゆうちょダイレクト+の口座は窓口での担保貯金の扱いが違うので、あわせて確認 |
| 貯金担保自動貸付け(通帳の残高がマイナス) | 貸付金と利子を返済する。担保の定額・定期貯金を払い戻したり、証書で残したりする前提になる |
| ゆうちょデビット | デビットだけ先にやめる場合は窓口(簡易郵便局を除く)で解約する(カードは引き上げ)。口座を解約するとデビットの会員資格も取り消されることがあり(会員規定)、デビットを解約すると解約前の利用分もキャッシュバックの対象外(公式FAQ)。デビットだけ先に解約しても、解約前の取引の引き落としが後から発生することがある |
| JP BANK カード | カードの扱いを窓口で確認する(クレジット機能の廃止は簡易郵便局を除く貯金窓口のみで、郵送・電話は不可)。JP BANK カードを解約するとJP BANKカードポイントは失効する。廃止後も利用残高の支払いは続き、家族カード・ETCカードも使えなくなる(公式FAQ) |
| ゆうちょダイレクト・ゆうちょ通帳アプリ | 必要な明細を保存しておく。同じ名義の別の口座(利用口座)を登録していれば、それが新しい代表口座になる(公式FAQ)。口座が1つだけなら、解約の請求でダイレクトは廃止の扱いになり、通帳アプリも使えなくなる(規定) |
| ゆうちょPay(2026年12月20日で終了) | ポイントが残っていれば、ゆうちょPayを退会せず、口座への入金を待ってから解約する。2027年1月31日時点のポイント残高(有効期限が2026年12月21日以降のもの)が、2027年2月下旬以降に1ポイント1円で登録口座へ入金される。口座の解約やゆうちょPayの退会で入金できない場合は対象外(公式サイト) |
「ゆうちょダイレクト+(プラス)」の無通帳型総合口座を解約する場合、口座そのものの解約はキャッシュカードの暗証番号照合で通常どおり窓口で手続きできます。ゆうちょダイレクトのサービスだけを解約したい(口座は残す)場合は別の手続きで、ダイレクト+を使っている方は先に「切戻し請求」(簡易郵便局を除く貯金窓口)で通帳を受け取ってからでないとダイレクトを解約できません。切戻し(通帳のある口座への切替)は1件1,100円で、開設後2か月以内かつ初めて通帳を発行する場合だけ無料です。切り替えるとダイレクトで見られる明細の期間が元に戻るので、ダイレクト+で見ていた明細が必要な方は先に保存してください。口座ごと解約するのか、サービスだけやめるのかを窓口で伝え分けてください。
STEP2:貯金窓口で「貯金全払請求」の用紙に記入し、通帳・印鑑・本人確認書類を出す
準備ができたら、貯金窓口で「口座を解約したい(貯金全払請求をしたい)」と申し出ます。通常貯金規定には「全部払戻しの請求をしようとするときは、当行所定の払戻請求書に記名押印(又は署名)をし、通帳を添えて本支店等に提出してください」とあり、窓口で用紙を渡されてその場で記入します。持ち物は次の4点です。
| 持ち物 | 内容・注意 |
|---|---|
| 通帳 | 総合口座通帳。ゆうちょダイレクト+(無通帳型)の方と通帳を紛失した方は不要(キャッシュカードで暗証番号を照合) |
| キャッシュカード | 口座のキャッシュカード。ゆうちょデビットやJP BANK カード(キャッシュカード一体型)を使っている場合はそのカード |
| お届け印 | 口座に登録した印鑑。口座に印鑑登録をしていない場合は不要(公式FAQ) |
| 本人確認書類 | 運転免許証・マイナンバーカードなど。原本・有効期限内。顔写真のない書類は追加書類が必要(お届け印をなくした場合は顔写真付きの書類が必要) |
なくしたものがある場合の代わりの持ち物は、次の章で状況別に整理しています。担保定額・定期貯金など口座にひもづいたものがあると、その分の手続きが加わるため、時間がかかることがあります。
STEP3:残高と利子を受け取る(現金・他行振込・貯金払戻証書)
解約すると、残高に解約日までの利子を付けた全額が払い戻されます。通常貯金の利子は1年を365日として日割りで計算され、毎年3月31日と9月30日に元金へ組み入れられますが、解約時にはまだ組み入れられていない分の利子もあわせて払い渡されます(通常貯金規定第7条・第14条)。受け取り方は次の3通りです。
| 受け取り方 | 費用 | 注意 |
|---|---|---|
| 窓口で現金 | 無料 | その場で受け取る基本の方法。硬貨や紙幣の種類(金種)を指定すると金種指定料金がかかる場合がある(後述) |
| 他の金融機関の 口座へ振込 |
5万円未満660円 5万円以上880円 |
窓口の振込料金を払戻金から差し引いて振り込まれる。払戻金が料金(660円)以下の場合は振込されず「貯金払戻証書」が送られる(公式FAQ)。送金料金の案内が対象として書いているのは相続と通帳をなくした場合の解約で、通帳がある通常の解約で選べるかは窓口で確認 |
| 貯金払戻証書 | 無料 | 証書を持ってゆうちょ銀行・郵便局の貯金窓口で現金化する。有効期間は発行日から6か月(過ぎたら再交付を請求)。全額を証書で受け取る場合は通帳に全部払戻しを請求する旨を記入して提出 |
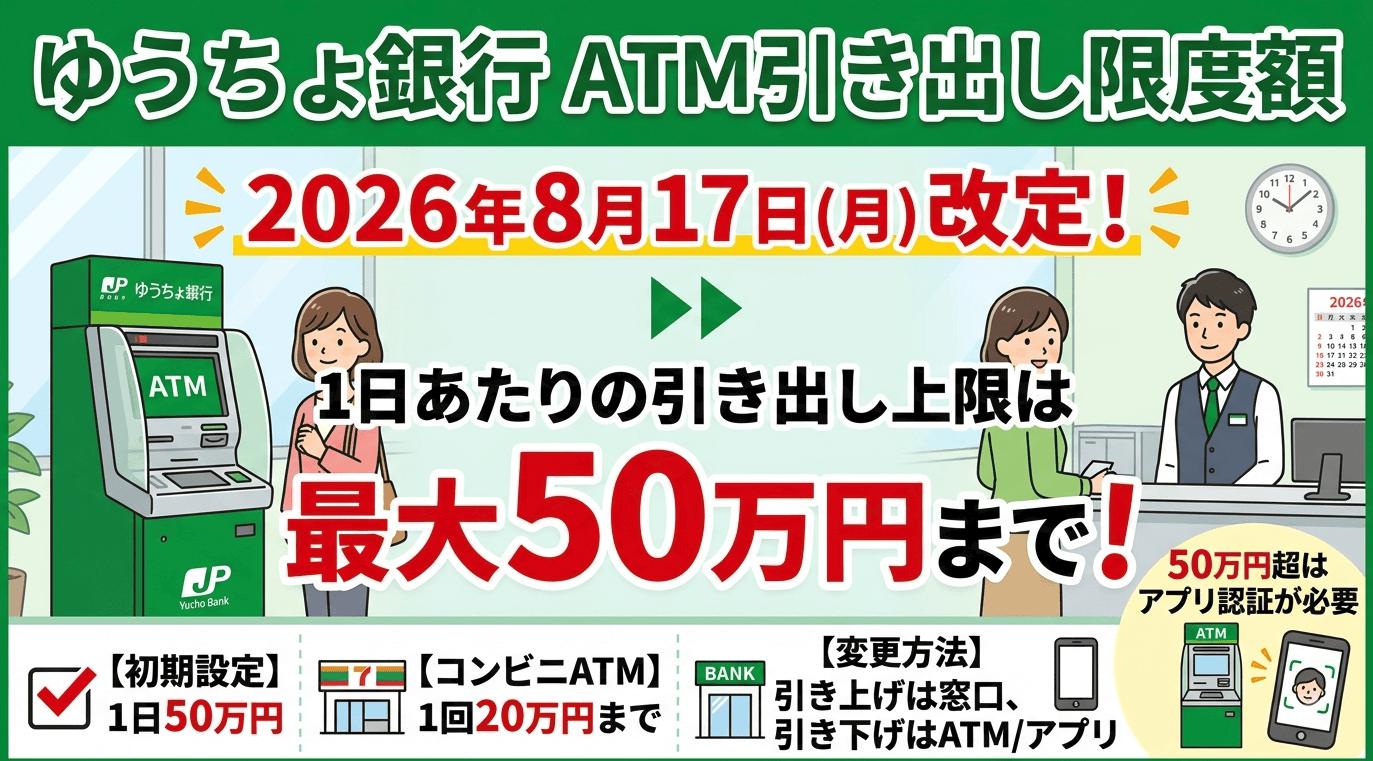
まとまった金額を現金で持ち帰りたくない方は、解約前に自分でゆうちょダイレクトやゆうちょ通帳アプリから他行の口座へ振り込んでおく方法があります。ダイレクト・通帳アプリの他行あて振込は1件165円で、窓口から振り込む場合(5万円未満660円・5万円以上880円)より安く済みます。ただし、1日の送金限度額(ダイレクトと通帳アプリの合計)をダイレクトや通帳アプリの操作で引き上げられるのは50万円までで、通帳アプリでの引き上げにも2日程度の審査があります。それを超える額にするには貯金窓口での申し込みが必要で(上限1,000万円)、審査に約1〜2週間かかり、希望どおりにならない場合もあります。取引時確認が済んでいない口座からは、ダイレクト・通帳アプリで10万円を超える振込はできません。
長く使っていない口座ではダイレクトや通帳アプリが止められていることもあり、その場合は窓口での手続きになります。残高をほぼ0円にしてから窓口で解約すれば、端数と利子だけを現金で受け取る形になります。
アプリ・ネット・郵送・電話・ATMでは解約できない
「ゆうちょ 口座 解約 ネット」「アプリ」で調べる方が多いですが、2026年10月13日時点で口座の解約ができるのは貯金窓口だけです。公式FAQは解約の手続きを「全国の郵便局の貯金窓口またはゆうちょ銀行」で案内し、ゆうちょ手続きアプリについては「ゆうちょ手続きアプリでは解約手続きはできません」と明記しています。アプリで開設したゆうちょダイレクト+の口座も窓口で解約します。
| 方法 | 口座の解約 | 補足 |
|---|---|---|
| ゆうちょ手続きアプリ | できない | できるのは口座開設・住所氏名変更・暗証番号再登録・通帳カード再発行・相続の申し込みなど |
| ゆうちょダイレクト・ゆうちょ通帳アプリ | できない | 残高を他行へ振り込んで0円に近づけておく使い方はできる |
| 郵送 | できない | 郵送でできるのは投資信託口座の廃止(条件あり)とゆうちょダイレクトの解約 |
| 電話 | できない | 相続の申し出は相続コールセンターでも受け付け |
| ATM | できない | 担保定額・担保定期貯金の払い戻し(解約)だけはICキャッシュカードでATMでも可(小型ATMを除く・70歳以上は窓口) |
| 貯金窓口 | できる | 全国のゆうちょ銀行・郵便局。簡易郵便局では国債の手続き、口座貸越・ゆうちょデビットの解約、JP BANK カードの廃止、ダイレクト+の切戻しができない。投資信託の手続きは投資信託を扱う郵便局(取扱局)かゆうちょ銀行で行う |
ゆうちょ口座の解約に必要なもの・手数料・印鑑や通帳がない場合
解約の持ち物は「通帳・キャッシュカード・お届け印・本人確認書類」の4点ですが、「印鑑がどれか分からない」「古い通帳しかない」と迷うこともありますよね。公式FAQで確認できる代わりの持ち物と、費用の考え方をまとめます。
印鑑がない・通帳がない・カードがないときの代わりの持ち物
| ない・分からないもの | 解約できるか | 代わりに必要なもの・手続き |
|---|---|---|
| お届け印(どの印鑑か分からない・紛失) | できる | 印章(お届け印でなくてよい)と顔写真付きの本人確認書類(マイナンバーカード・運転免許証など)を持って窓口へ。印章はお届け印でなくてよいと公式FAQにあり、お届け印をなくした場合は顔写真付きの書類を出してお届け印の変更(改印)を含めた手続きになる(公式サイト)。顔写真付きの書類がない場合は、事前に貯金窓口へ相談する |
| 通帳(紛失) | できる | キャッシュカードがあれば暗証番号照合で解約できる(公式FAQ)。カードもない場合は印章と本人確認書類で窓口へ。記号番号が分からなければ窓口で調べてもらう |
| キャッシュカード(紛失・作っていない) | できる | 通帳とお届け印・本人確認書類で手続き。紛失したカードは先に紛失届(カード紛失センター 0120-794-889)を出しておく |
| 通帳・カード・お届け印のすべて | できる | 印章(お届け印でなくてよい)と顔写真付きの本人確認書類で窓口へ。今後使わないなら再発行せず貯金全払請求(解約)を選べる(公式FAQ) |
| 記号番号が分からない | 窓口で確認 | 窓口で調べてもらい、確認できた場合に限り解約できる。確認できないときは「現存調査(貯金の有無の調査)」の案内になることがある。現存調査は無料で、結果は貯金事務センターから郵送 |
| 定額・定期貯金の証書がない | できる | 印章(お届け印でなくてよい)と本人確認書類で窓口へ(公式FAQ)。お届け印もなくしている場合は改印を伴うので、顔写真付きの本人確認書類を持っていく。口座番号が分からなければ窓口で調べてもらい、確認できた場合に限り解約できる。確認できないときは現存調査の案内になることがある |
| 氏名・住所が通帳と違う(結婚・引っ越し) | できる | 氏名・住所・お届け印の変更手続きが伴う(公式FAQ)。新しい氏名・住所が記載された本人確認書類を持参する。氏名と住所を同時に変える場合や、姓と名の両方が変わった場合は、新旧が分かる書類(戸籍抄本・運転免許証など)も必要 |
「印鑑がない」と「通帳がない」は、解約をあきらめる理由にはなりません。再発行せずにそのまま解約することが公式に案内されているので、再発行手数料(紛失した通帳・カードは1冊・1枚につき1,100円)を払う必要もありません。ただし、通帳や印章をなくした場合の払い渡しは所定の手続きの後に行われ、規定上「相当の期間をおくことがあります」とされています(通常貯金規定第10条)。その場で現金を受け取れず、後日の貯金払戻証書や振込での受け取りになる場合もあるので、日程に余裕を持って手続きしてください。通帳の再発行が必要な場合の手順はゆうちょ通帳の再発行の記事に、カードの場合はゆうちょキャッシュカード再発行の記事にまとめています。
解約の手数料はなし。費用がかかるのは振込・硬貨・証明書
ゆうちょ銀行の「手数料・料金一覧【貯金関係】」(2026年10月1日現在)に載っているのは、ATMの料金と、残高証明書や通帳の再発行といった各種請求の料金だけで、「解約」の料金はありません。窓口で現金で受け取る限り、金種を指定しなければ解約に費用はかかりません。費用が発生するのは次のケースです。
| ケース | 料金(税込)と補足 |
|---|---|
| 解約の手続きそのもの | 無料(料金一覧に記載なし) |
| 払戻金を他の金融機関の口座へ振込で受け取る(通帳をなくした場合の解約など) | 5万円未満660円・5万円以上880円(窓口の振込料金)。払戻金が660円以下なら貯金払戻証書が送られる |
| 払戻金の金種(硬貨・紙幣)を指定して受け取る | 51〜100枚550円・101〜500枚825円・501〜1,000枚1,100円(金種指定料金)。指定後の合計枚数が50枚までは無料。おつりの金種指定も対象 |
| 残高証明書を取る | 1通1,100円。10年以上前の日付と、申し込んだ日当日の日付は証明できない。証明する貯金の種類が違えばそれぞれ料金がかかる。解約した後でも請求できるが、即日では受け取れず後日郵送 |
| 過去の入出金の記録を取る(入出金照会) | 1冊1,100円。預入・払戻しから10年を経過した分は照会できない(通常貯金規定第9条)。結果は後日郵送。解約した口座で請求できるかは窓口で確認 |
| 担保定額・定期貯金を据置期間内・預入期間内に払い戻す | 手数料はなし。ただし利率が据置期間内払戻金利・預入期間内払戻金利に下がる |
残高が小銭だけの口座を解約するときは、硬貨の枚数に注意してください。窓口で「1円玉で」などと金種を指定すると、指定後の合計枚数が51枚以上で金種指定料金がかかります。金種を指定しなければ金種指定料金はかかりません。硬貨の料金の仕組みはゆうちょの硬貨手数料(窓口・ATM・金種指定料金)の記事で詳しく整理しています。
解約日までの利子はどう計算される?
通常貯金の利子は「1年を365日として日割りで計算し、付利単位は10円、利子の金額は円未満切り捨て」と規定されています。3月31日と9月30日の区切りで元金に組み入れられ、その途中で解約した場合は、前回の組み入れ日から解約日までの利子が全部払戻しの際にあわせて払い渡されます。残高が10円未満の期間には利子が付きません。
定額貯金は預入から6か月経過後は払い戻し自由ですが、6か月以内に払い戻すと据置期間内払戻金利、定期貯金を預入期間内に払い戻すと預入期間内払戻金利が適用されます。満期を過ぎた定額・定期貯金は通常貯金の金利を目安とした利率になっているので、解約を先延ばしにしても有利になることはありません。定額・定期貯金の利率は金融情勢で変わるため、金額は窓口で確認してください。
解約にかかる時間と、受け付けてもらえる時間帯
窓口での所要時間は公式に明文がありません。担保定額・定期貯金の払い戻しや、お届け印・氏名の変更が伴う場合は、その分の手続きが加わります。通帳やお届け印をなくした場合は、前述のとおり払い渡しまで日数がかかることがあります。投資信託口座の廃止は、郵送の場合、処理が混み合っていると完了まで1か月程度かかることがあると案内されているので、投資信託を持っている方は早めに廃止の手続きを始めてください。
受け付けは貯金窓口の営業時間内(原則として平日9:00〜16:00。公式FAQ)で、土日祝は原則として休みです。ゆうゆう窓口が開いていても貯金の手続きはできません。一部の郵便局は営業時間が異なるので、公式サイトの店舗・ATM検索で確認してから出かけると確実です。
本人以外(家族・代理人)の解約と、名義人が亡くなった場合
「親の口座を代わりに解約したい」「配偶者の口座をまとめて整理したい」と考えることもありますよね。ただ、ゆうちょ銀行の口座は原則として名義人本人が手続きするものです。本人以外が窓口へ行く場合は委任状が必要で、名義人が亡くなっている場合は解約ではなく相続手続きになります。
家族が代わりに解約するには委任状が必要
ゆうちょ銀行の委任状は「各種お手続き全般(貯金の払戻し、住所等の変更、各種再発行請求、暗証番号照会等)」を委任できるもので、貯金の払戻しに当たる解約も委任できます。公式サイトからPDFで様式と記載例を入手でき、次の条件で受け付けられます。
| 項目 | 内容 |
|---|---|
| 委任状 | 名義人(委任する人)がすべての欄を自筆で記入し、お届け印を押印したもの。公式サイトのPDF(日本語版・英語併記版)を使う |
| 代理人が持っていくもの | 委任状・名義人の通帳・キャッシュカード・代理人自身の本人確認書類・代理人の印章。代理人による払戻しが100万円を超える場合は名義人の本人確認書類も必要(それ以下でも求められることがある) |
| 窓口での確認 | 請求を受けた際、名義人へ電話で委任内容を確認することがあり、確認できない場合は手続きできない。取引時確認が済んでいない口座で200万円を超える現金の取引をする場合などは、取引時確認が必要 |
| 委任できないもの | 総合口座の新規開設、投資信託の口座開設や取引(住所・氏名・取扱局の変更、口座廃止、残高証明書の発行等を除く)など |
委任状は名義人がすべての欄を自分で書く必要があり、家族が代わりに書くことはできません。病気やけがで字が書けないなどの事情があるときは、委任状を用意する前に貯金窓口へ相談してください。押す印は対象の貯金のお届け印で、違う印だと手続きできません。名義人がお届け印をなくしている場合は、お届け印の変更(改印)もあわせて委任することになり、委任状に実印を押して印鑑登録証明書(発行後6か月以内)を添えます。名義人からの請求かどうかをより慎重に確認されるので、そろえる書類は事前に窓口で確認してください。委任状の書き方と記入の注意はゆうちょ銀行の委任状の書き方の記事で詳しく解説しています。
名義人が認知症などで意思表示ができず手続きができない場合について、公式FAQは「お客さまの状況を確認し、対応方法をご案内しますので、お近くのゆうちょ銀行または郵便局の貯金窓口でご相談ください」としています。成年後見人など代理権を持つ人がいれば、通帳・お届け印に加えて、代理権を確認できる書類とその人の本人確認書類を持っていくことで、その人が払い戻しできると案内されています(公式FAQ)。成年後見制度を使い始めたら、直ちにゆうちょ銀行へ届け出るよう案内されています。判断能力に不安がある場合は、委任状を用意する前に窓口へ相談してください。
子ども名義の口座を親が解約する場合の持ち物は、公式FAQに個別の案内がありません。口座開設については親権者などの法定代理人が申し込めると案内されているので、解約も親権者が窓口で手続きできると考えられますが、必要な書類は事前に窓口へ確認してください。なお、子ども名義の口座はその子本人の口座です。ゆうちょ手続きアプリで開設した子ども口座について、公式FAQは子どもが成人したら名義人本人が口座を管理するよう案内しています。成人した子どもの口座を親が代わりに解約するときは、本人が書いた委任状が必要です。
名義人が亡くなった場合は「解約」ではなく相続手続き
名義人が亡くなった口座は、家族であっても委任状では解約できません。公式FAQは「名義人様が亡くなられた場合は、相続のお手続きが必要となります」と案内しており、通帳やお届け印を持っていても、貯金全払請求ではなく相続の払い戻しになります。流れは次のとおりです。
| 手順 | 内容 |
|---|---|
| ① 相続の申し出 | 貯金窓口、相続コールセンター(0120-312-279・9:00〜17:00・土日祝と12月31日〜1月3日を除く)、またはゆうちょ手続きアプリで申し出る。申し出た貯金口座には停止設定が行われる(公式サイト) |
| ② 相続確認表の提出 | 遺言書の有無・亡くなった方の情報・相続人全員の情報・口座情報・相続払戻金の受取方法を記入して窓口へ提出。様式は公式サイトからダウンロード可。窓口は予約した人が優先 |
| ③ 必要書類の準備・提出 | 提出から約1〜2週間で貯金事務センターから郵送で届く案内に沿って、戸籍謄本・通帳・相続人の印鑑登録証明書などの原本を窓口へ提出 |
| ④ 相続払戻金の受け取り | 貯金払戻証書または通常貯金口座への入金で約1〜2週間、他の金融機関口座への振込で約3〜4週間(公式サイト)。振込は振込料金(5万円未満660円・5万円以上880円)を差し引いた金額になり、払戻金が振込料金(660円)以下なら振替払出証書が送られる |
相続は遺言書の有無や相続人の構成で必要書類が大きく変わり、遺産分割協議や、相続税の申告(遺産が基礎控除額を超える場合。期限は亡くなったことを知った日の翌日から10か月以内)とも関わります。この記事では入口だけを示すにとどめます。書類の書き方は相続コールセンターで相談でき、法的な判断が必要な場合は司法書士・税理士などの専門家に相談してください。相続の手続きを代理人に任せる場合は、代表相続人の委任状が必要です。故人の口座が他にもないか調べたいときは、相続人からの現存調査(無料)も利用できます。
ゆうちょ口座は解約した方がいい?判断の目安とデメリット
「ゆうちょ銀行の口座は解約した方がいいのか」について、ゆうちょ銀行や国が示した一律の基準はありません。受け取りや引き落としに使っていない口座は解約を検討してよく、使っている口座は切り替えてから、というのが目安です。判断の材料になる事実は次の3つです(2026年10月13日確認)。
- 口座を持っているだけでかかる料金(口座維持手数料・未利用口座管理手数料)は、ゆうちょ銀行の料金一覧にない
- 全国銀行協会は、使わない口座をそのままにすると犯罪に利用されるおそれがあるとして「使わない口座は早めに解約するようにしましょう」と呼びかけている。ゆうちょ銀行の公式FAQは、通帳・カード・お届け印をなくした口座で今後使う予定がなければ、貯金全払請求(解約)を案内している
- 使わずに置いておくと、取引の制限やゆうちょダイレクトの停止の対象になることがあり、制限が1年以上続いた場合などは、規定上ゆうちょ銀行が通知して解約することもある(残高は窓口で受け取れる。次の章)
状況別の目安を次の表にまとめます。
解約した方がいい人・残した方がいい人(状況別の目安)
| 状況 | 目安と理由・先にやること |
|---|---|
| 受け取りや引き落としに使っておらず、今後も使う予定がない | 解約を検討。全国銀行協会は、使わない口座が犯罪に利用されるおそれがあるとして早めの解約を呼びかけている。放置すると取引の制限などの対象になりうる |
| 通帳・カード・印鑑をなくしていて、今後も使う予定がない | 再発行せずに解約。公式FAQはこの場合に貯金全払請求(解約)を案内している。印章(お届け印でなくてよい)と顔写真付きの本人確認書類で手続きでき、再発行の手数料がかからない |
| 年金・給与・児童手当の受け取りに使っている | 残す(やめるなら切り替えてから)。年金は次の支払日の1か月以上前までに受取機関変更届を出し、新しい口座への初めての入金を確かめてから解約 |
| 公金受取口座に登録している | 残す(やめるなら登録を変えてから)。解約したらマイナポータルか金融機関で変更・抹消が必要。原則として2026年4月15日時点で65歳以上の年金受給者のうち公金受取口座が未登録の方には、意向確認書が2026年8月〜2027年2月ごろに順次届き、期限までに不同意を返送しないと年金の受取口座が公金受取口座として登録される(登録状況はマイナポータルで確認できる) |
| 公共料金・カードの引き落とし、スマホ決済のチャージに使っている | 残す(やめるなら変更してから)。解約の請求で自動払込み・即時振替サービスは廃止の扱いになるので、先に各社で口座を変更 |
| ゆうちょPayのポイントが残っている | 退会せず、2027年2月下旬以降の入金を待つ。ゆうちょPayは2026年12月20日で終了し、ポイント残高は1ポイント1円で登録口座に入金されるが、口座の解約やゆうちょPayの退会で入金できないと対象外(退会するとポイントは削除される) |
| 総合口座の担保定額・担保定期に、満期前の定期や預入から6か月以内の定額がある | 満期・6か月を待つか、証書で残せるか窓口で確認。期間内に払い戻すと預入期間内払戻金利・据置期間内払戻金利になる |
| ゆうちょの口座を2つ以上持っている | 使わない方の解約を検討。2つある場合に解約を求める公式の案内はないが、使わない方は放置すると取引の制限などの対象になりうる。通常貯金の預入限度額1,300万円は全部の口座の合計で数える(後述) |
| 通帳をやめたいだけ | 解約は不要。ゆうちょダイレクトや通帳アプリから、通帳を発行しない「ゆうちょダイレクト+」に切り替えられる(キャッシュカードを使っていない口座、成年後見の設定がある口座などは不可) |
| 海外に長期赴任する・長く住む予定がある | できる限り解約(ゆうちょ銀行の依頼)。公式FAQは、海外へ各種のお知らせを送る方法がないため「可能な限り」解約するよう依頼している。赴任後も給与の振込などで使うなら、非居住者の届けをすれば残せるが、払戻し・預け入れ・残高照会は第三者に委任して行う |
解約のデメリット(解約すると失うもの)
解約すると、口座そのものだけでなく、口座にひもづいた受け取りや支払い、ポイントもまとめて止まります。主なものは次のとおりです。
| 失うもの | 具体的に |
|---|---|
| 受け取り・引き落とし・ポイント | 年金・給与・児童手当・公金受取口座の振込先、公共料金やカードの自動払込み、スマホ決済のチャージ(即時振替)が使えなくなる。年金は切り替えの手続きの後もしばらく前の口座に振り込まれることがある。ゆうちょPayのポイントは入金前に解約すると対象外、デビットのキャッシュバックは会員資格が取り消されると受け取れないことがあり、JP BANKカードポイントはカードを解約すると失効する(手続きはSTEP1の表) |
| ゆうちょダイレクト・通帳アプリ | 口座が1つだけなら使えなくなり、明細も見られなくなる(明細の残し方は「解約する前に取っておきたい記録」の表) |
| 定期・定額貯金の利率 | 総合口座の担保定額・定期を満期前・据置期間内に払い戻すと、低い払戻金利になる(貯金証書で残せるかは窓口で確認) |
| ATMと送金の無料枠 | 郵便局・ゆうちょ銀行の中のATMは全時間帯で入出金が無料(硬貨を除く。一部の郵便局のATMは例外)。ゆうちょ口座どうしの送金は、ダイレクト・通帳アプリを合わせて月5回まで無料(6回目から100円) |
| 作り直しやすさ | 作り直すときは新規の申し込みになり、審査が必要な場合がある。住所や勤務先から離れた店舗では断られることもある。2026年8月17日以降に開設した口座は、ATMで1日に引き出せる上限額を50万円より上に設定できない(通帳アプリのATM生体認証を使う取引を除く) |
口座を持ち続けるのにお金はかかる?未利用口座管理手数料は料金一覧にない
ゆうちょ銀行の料金一覧(2026年10月1日現在)と「その他の料金」のページには、口座を持っているだけでかかる料金(口座維持手数料・未利用口座管理手数料)の項目がありません(2026年10月13日確認)。一部の銀行には長く使われていない口座に手数料をかける仕組みがありますが、ゆうちょ銀行には、こうした料金を新設するというお知らせも見当たりません。
費用はかからなくても、口座を残すなら次のことは続ける必要があります。
| 口座を残すならやること | 理由 |
|---|---|
| 住所・氏名が変わったら届け出る | 届け出た住所あての通知は、届かなくても届いたものとみなされる(通常貯金規定第15条)。書類が届かないとゆうちょダイレクトが止められることもある |
| 「お客さま情報の提出等のお願い」に回答する | 一定期間回答しないと、回答するまでゆうちょダイレクトの一部と通帳アプリが使えなくなる。ゆうちょ銀行は原則としてメールやSMSで提出を求めない |
| 1年以上あけずに入出金などで使う | 1年以上利用のない貯金は取引が制限されることがあり、ゆうちょダイレクトも1年以上使わないと止められることがある(何が「利用」に当たるかは公表されていない) |
| 通帳・カードをなくしたらすぐ止める | カード紛失センター(0120-794-889・年中無休・24時間)か貯金窓口に連絡すれば、通帳をなくした場合も口座を止められる |
・貯金や通帳を他人に譲ったり、売ったり、使わせたりすることは通常貯金規定(第13条)で、キャッシュカードを譲ったり貸したりすることはキャッシュカード規定(第19条)で禁止されている
・預貯金通帳などの不正な譲渡などの罰則(犯罪収益移転防止法)は2026年7月10日から引き上げられ、3年以下の拘禁刑もしくは500万円以下の罰金(両方科されることもある)。業として行えば5年以下・1,000万円以下
・ゆうちょ銀行は、口座の譲渡・売買・貸し借りは有償・無償を問わず処罰の対象になりうること、将来どの金融機関でも口座を作れなくなるおそれがあることを注意している。違法と知らずに応じてしまった場合は、貯金窓口と最寄りの警察署に相談するよう案内している
ゆうちょの口座が2つある場合は?1人1口座の決まり
ゆうちょ銀行は「お一人につき1口座のご利用をお願いしております。すでに口座をお持ちの場合、新たな口座開設をお申し込みいただけません。」としています(公式サイト「口座を開く」の、アプリと窓口それぞれの注意事項)。口座開設についての一般のFAQは「新たな口座の開設をお断りする場合がございます」、アプリでの開設についてのFAQは「口座開設していただくことはできません」という書き方です。例外として案内されているのは事業用の口座で、屋号などで個人事業を営んでいる方か、個人事業で一定以上の所得がある方が、事業用途の個人名義口座をまだ持っていない場合に限られ、審査(平均1か月程度)もあります(公式サイト「事業用途で個人名義の口座を開設されるお客さまへ」)。
民営化前から持っている口座などで、すでに2つ以上ある場合に、解約を求める公式の案内は見当たりません。ただし、通常貯金の預入限度額(1人1,300万円)は全部の口座の合計で数えます。口座が2つ以上あるときは、各総合口座の「通常貯金ご利用の上限額」の合計が1,300万円を超えないよう設定し、上限額を超えた分は利子の付かない振替貯金として預かられます(公式FAQ)。定期性貯金も別に1人1,300万円までです。使わない方を解約しておけば、その口座が取引の制限や休眠の対象になる心配がなくなります。
解約しない場合はどうなる?休眠貯金・取引制限・解約後の再開設
「使っていない口座はそのままでも問題ないのか」「解約したらすぐ作り直せるのか」も、解約を考える方がよく調べている点です。公式の規定と案内から分かる範囲を整理します。
使わない口座を放置すると?1年以上で取引の制限、10年以上で休眠貯金の対象になることがある
期間がたつだけで自動的に解約されるとは書かれていませんが、通常貯金規定と公式サイトには、使わない期間に応じて次の扱いが定められています。規定上は、ゆうちょ銀行が通知して全部払戻し(解約)をすることもあります。
| 放置した期間・状態 | 起きうること(根拠) |
|---|---|
| 1年以上利用がない | 預入・払戻しなどの取引の全部または一部が制限されることがある。制限中はキャッシュカードや自動貸付けも止められることがある(通常貯金規定第13条の2第5項・キャッシュカード規定第20条・総合口座取引規定第22条) |
| ゆうちょダイレクトを1年以上使っていない | 通知なしにダイレクトが制限・停止・廃止されることがある。ダイレクトが止まっている間は通帳アプリも使えず、新しく登録することもできない(ゆうちょダイレクト規定第26条第2項・スマートフォンアプリ利用規定第30条第2項・公式FAQ) |
| 取引の制限が1年以上解消されない | 取扱いの停止、または通知による全部払戻し(ゆうちょ銀行からの解約)がありうる(通常貯金規定第14条第4項) |
| ゆうちょ銀行が定める期間利用がなく、残高が一定の金額を超えない | 取引の停止、または通知による全部払戻しがありうる。期間と金額は公表されていない(通常貯金規定第14条第6項) |
| 最後のお取扱日または満期日から10年 | ATM・ゆうちょダイレクトが使えなくなることがある。窓口で手続きすれば払い戻し(解約)や引き続きの利用ができる(公式サイト「長期間ご利用のない貯金のお取り扱いについて」) |
| 10年以上入出金等の異動がない(最終異動日が2009年1月1日以降の貯金) | 休眠預金等活用法に基づき、公告のうえ「休眠貯金」として預金保険機構に移管されることがある。移管後も窓口で払い戻せる(期限なし。公式サイト「休眠預金等活用法に係るお取り扱いについて」・通常貯金規定第17〜19条・金融庁) |
| 民営化前(2007年9月30日以前)に預けた定額・定期・積立郵便貯金 | 満期後20年2か月を経過すると権利が消滅し払い戻せなくなる。満期後20年で「権利消滅のご案内(催告書)」が届き、送付日から2か月以内に手続きが必要(旧郵便貯金法・公式FAQ) |
ゆうちょ銀行から届く「長期間ご利用がない通常貯金のご確認のお願い」というハガキは、長く使われていない貯金の確認と、預け入れや払い戻しなどの利用をお願いするために送られるものです(公式FAQ)。放置しても貯金がなくなることはありませんが、ATMやゆうちょダイレクトの利用が止められることがあります。何年使わないと届くかは公表されていません。使う予定がないなら、ハガキを機に窓口で解約するのが手間の少ない方法です。
ゆうちょ銀行に取扱いを停止された口座の解除を求めるときや、ゆうちょ銀行が全部払戻しをした残高を受け取るときは、通帳と印章を持って窓口に申し出ます(通常貯金規定第14条第7項)。証明資料を求められ、手続きに日数がかかることがあります。1年以上利用がないことなどによる取引の制限は、本人の説明などをもとに、マネー・ローンダリングなどのおそれが解消されたとゆうちょ銀行が認めた場合に解除されます(同第13条の2)。ゆうちょダイレクトがゆうちょ銀行の都合で止められた場合は、再開方法を書いた手紙が届きます(公式FAQ)。
なお、ゆうちょ銀行では通帳の記帳や繰越、通帳の再発行も休眠預金の「異動」に当たり、10年たつ前に記帳などをしていれば休眠貯金にはなりません。ただし、1年以上の取引の制限やゆうちょダイレクトの停止、10年でのATM・ダイレクトの停止まで記帳で防げるかは公表されていません。繰越の手順はゆうちょの通帳繰越の記事にまとめています。
注意が必要なのは、民営化前の定額郵便貯金などです。こちらは休眠貯金ではなく「権利消滅」の対象で、催告書の送付日から2か月を過ぎると払い戻し自体ができなくなります。古い証書が出てきたら、催告書が届く前でも早めに窓口で払い戻してください。証書やお届け印をなくしていても、催告書と印章(お届け印でなくてよい)・本人確認書類で手続きでき、払い戻しは後日、払戻証書の郵送か同じ名義の通常貯金への入金になります(公式FAQ)。
「2年使っていないと止まる・解約される」は本当?
「ゆうちょ銀行 2年 使ってない」という検索がありますが、ゆうちょ銀行の規定・公式サイト・よくあるご質問に、「2年」で口座を止めたり解約したりする基準は見当たりません(2026年10月13日確認)。通常貯金で年数が示されているのは、上の表の「1年以上」(取引の制限・ゆうちょダイレクトの停止)と「10年」(ATM・ダイレクトの停止・休眠貯金)です。ゆうちょ銀行が取引を止めたり通知して解約したりできる「所定の期間」(通常貯金規定第14条第6項)は公表されていません。一部の銀行には2年以上使われていない口座に手数料をかける仕組みがありますが、ゆうちょ銀行の料金一覧にその種の料金はありません。残す口座は1年以上あけずに入出金などで使っておくのが無難です。
すでに2年ほど使っていない口座でも、貯金がなくなることはありません(公式FAQ)。ATMやゆうちょダイレクトが使えなかったときは、通帳・印章・本人確認書類を持って貯金窓口に申し出れば、制限の解除や解約を相談できます(通常貯金規定第13条の2・第14条第7項)。使う予定がなければ、窓口で解約してしまえば制限や休眠を気にする必要もなくなります(通帳や印鑑が見つからなくても手続きできます)。
解約したあと、すぐに口座を作り直せる?
「ゆうちょ 口座 解約 して すぐ 開設」という検索も多いですが、公式サイト・FAQには、解約してから再開設するまでの待機期間についての記載はありません(2026年10月13日確認)。ただし、次の点は公式に案内されています。
| 項目 | 公式の案内 |
|---|---|
| 1人1口座 | すでに口座があると新しい口座は申し込めない(公式サイト「口座を開く」の、アプリと窓口それぞれの注意事項)。ゆうちょの中で作り直すなら、古い口座の解約が先になる |
| 審査 | アプリでの開設は「審査が必要な場合があります。審査の結果、口座開設をお断りする場合がございます」と案内されている |
| 窓口で作る場合 | 住所か勤務先の近くの店舗で申し込む(離れた店舗では断る場合がある)。申込内容によっては貯金事務センターの確認が必要で、すぐに使えない・開設できない場合がある |
| アプリで作る場合 | 開設できるのは通帳を発行しない「ゆうちょダイレクト+」だけ。本人名義は16歳以上(15歳以下は親権者が子ども口座を申し込める)。確認に1週間以上かかる場合がある |
| 記号番号 | 作り直した口座の記号番号がどうなるかの記載はない |
郵便局の窓口で申込書から開設すると通帳のある総合口座になり、ゆうちょ銀行店舗の端末「Madotab」で申し込むとダイレクト+になります。ダイレクト+は、開設後2か月以内かつ初めてなら通帳への切り替えが無料です。無通帳型の使い勝手はゆうちょダイレクト+のデメリットの記事で整理しています。
解約する前に取っておきたい記録
入出金の記録やダイレクトの明細は、解約後に取れるか分からないものや見られなくなるものがあるので、確定申告や相続、ローン審査で過去の入出金を示す必要がある方は、解約前に次の記録を確保しておくと安心です。
| 残しておきたいもの | 方法 | 料金 |
|---|---|---|
| 通帳の明細 | 解約前に記帳し、必要なページをコピーや写真で控えておく。解約後に通帳が手元に戻るかは公式に明文がない | 無料 |
| 「合算」と印字された分の内訳 | 窓口で「通帳未記入金内訳書」を発行(直近5つの合算分・合算日から1年以内) | 無料 |
| ある日付の残高の証明 | 窓口で残高証明書を発行(10年以上前の日付と申込日当日の日付は不可)。解約後も請求できるが、即日不可・後日郵送 | 1通1,100円 |
| 古い入出金の記録 | 窓口で入出金照会(預入・払戻しから10年を経過した分は不可)。解約した口座で請求できるかは窓口で確認 | 1冊1,100円 |
| 最近の明細 | ゆうちょダイレクト(通帳のある口座は最大2か月分)や通帳アプリ(登録した時点以降)の入出金明細を保存する。解約するとダイレクト・通帳アプリは使えなくなる | 無料 |
ゆうちょ銀行・郵便局関連の記事はこちらから
ゆうちょ銀行、郵便局カテゴリ別にご紹介していきます。
ゆうちょ銀行関連記事

明細が見られるのは2か月まで。プラスなら20年に伸びますが、通帳に戻すと1,100円かかります。

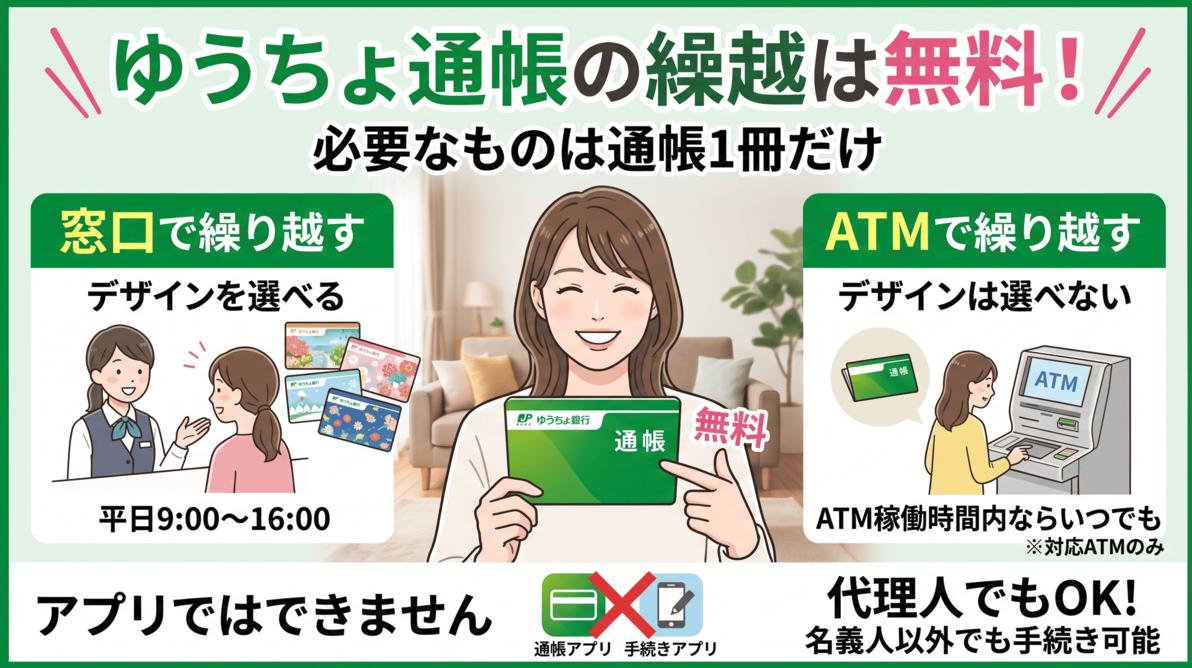
手数料は無料。持ち物は通帳1冊だけで、名義人以外でも繰り越せます。ATMならデザインは選べません。
ATMは1日50万円まで。2026年8月17日から上限が変わり、一度下げると戻せません。
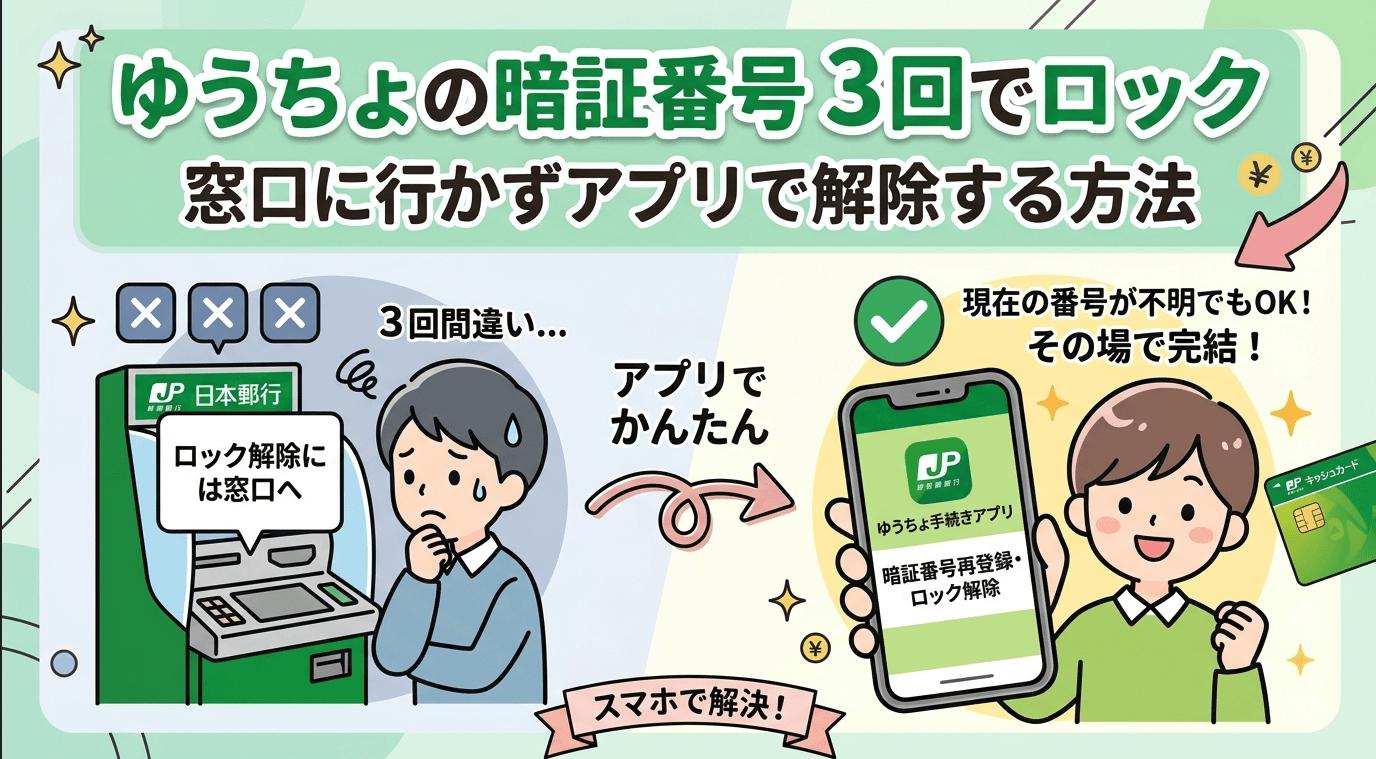
3回間違えるとロック。番号を忘れていても、アプリなら窓口に行かず再登録できます。
窓口は100枚まで無料、ATMは硬貨1枚でも110円。土日と店舗外ATMは硬貨自体が使えません
紛失センターに連絡後、アプリか窓口で申込。1,100円・約2週間で簡易書留。即日発行はできません
紛失センターに連絡後、アプリか窓口で申込。1冊1,100円・最大2週間で郵送。カードと同時でも別送
解約は貯金窓口のみでアプリ不可・手数料なし。印鑑や通帳がなくても解約でき、家族が代わるなら委任状
名義人がすべて自筆で書くのが条件で代筆は不可。電話確認もあり、50万円以上の払戻しは原則必要
郵便局関連記事

24時間営業は2020年に終了。日曜・祝日は15時までに閉まる局も多く、貯金・保険の手続きは不可。
普通郵便は配達時刻の決まりなし・土日祝は配達なし。午前中は8〜12時。来ないときの確認順も

違いは料金・厚さ・届け方・集荷の4点。どちらも補償なしで現金は送れません。出し方も解説


ゆうパックは170cm・25kg以内。郵便局・ローソン・集荷で送れる。持込120円引き、スマホ割180円引き
セブンで買えますが全店舗ではありません。100均なら1枚55円、通販ならさらに安く。
定形外は規格内140円〜・規格外260円〜。追跡・補償なし、土日祝の配達なし。ゆうパケットとの使い分けも
速達は封筒右上に赤線を引けばポスト投函OK。250gまで+300円。書留併用は窓口のみ
簡易書留は窓口のみ・基本料金+350円・補償5万円。ポストとコンビニは不可。土日祝も配達
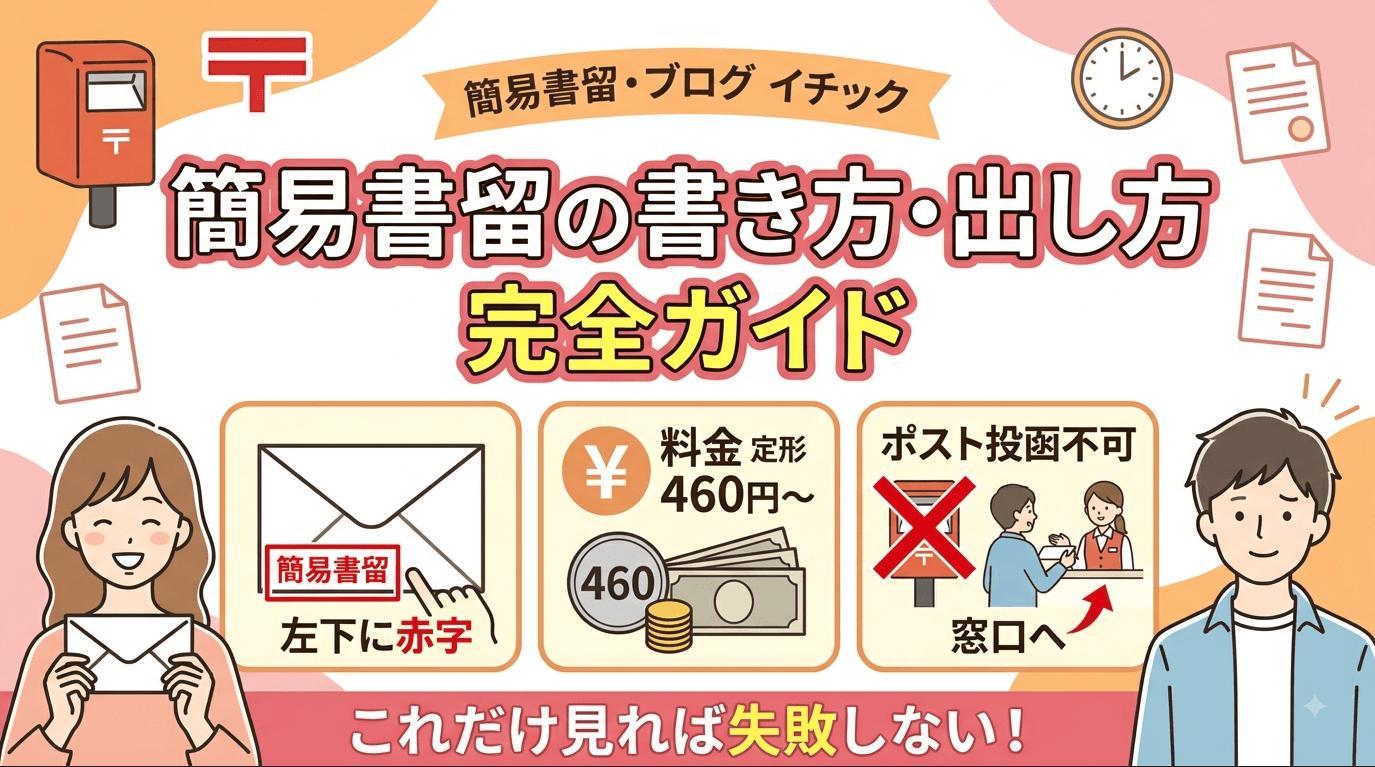
赤字は封筒の左下。定形なら460円ですが、ポストには投函できません。
現金書留は窓口のみ・封筒21円・1万円まで590円・上限50万円。商品券や外貨は送れません
ゆうパケットは2026年10月から一律360円、着払いは394円。受取拒否なら差出人が運賃を負担。

消印有効は締切日までの消印があればOK。ポストは最終取集時刻まで。レターパックには消印がない
日本郵便の公式マップならアプリなしで現在地から探せる。夜は回収の残るポストが遠くにしか出ないことも
2027年用は受付が12月20日から、元日に届く目安は27日に変更。15日・25日の古い情報に注意
胡蝶蘭のはがきは2024年に販売終了。今は85円の鳩のはがきで、12月上旬までに届くように出す
年賀はがきは使わず85円の通常はがきで。2027年は1月8日〜2月3日、関西などあては16日から
85・110・140円は常備の決まり。PayPayやクレジットカードは使えず、ローソンは現金のみ。
ゆうちょ口座の解約のよくある質問
Q1. ゆうちょの口座はアプリやネット、土日でも解約できますか?
アプリやネットではできず、土日祝も貯金窓口は原則として休みです。公式FAQに「ゆうちょ手続きアプリでは解約手続きはできません」と明記されており、解約の手続きは全国の郵便局の貯金窓口またはゆうちょ銀行で案内されています。ゆうちょダイレクトや郵送・電話で解約する方法の案内もありません。貯金窓口の営業時間は原則として平日9:00〜16:00です(一部の郵便局は営業時間が異なります)。ゆうゆう窓口では貯金の手続きはできません。通帳・キャッシュカード・本人確認書類・お届け印(印鑑登録がない口座は不要)を持って貯金窓口へ行きます。
Q2. 解約や口座の維持に手数料はかかりますか?残高はどう受け取りますか?
解約そのものに手数料はなく、口座を持っているだけでかかる料金(口座維持手数料・未利用口座管理手数料)もゆうちょ銀行の料金一覧(2026年10月1日現在)にありません。残高は解約日までの利子を付けた全額を窓口で現金で受け取るのが基本で、この場合は費用がかかりません。通帳をなくした場合の解約などでは他の金融機関の口座への振込も選べますが、窓口の振込料金(5万円未満660円・5万円以上880円)が払戻金から引かれ、払戻金が660円以下なら貯金払戻証書(有効期間は発行日から6か月)が送られます。受け取る硬貨や紙幣の種類を指定し、指定後の合計枚数が51枚以上になると金種指定料金(550円〜)がかかります。大きな金額を他行へ移すなら、解約前にダイレクトや通帳アプリで振り込んでおくと、窓口から振り込むより安く済みます(1件165円)。ただし1日の送金限度額の引き上げは、ダイレクト・通帳アプリでは50万円まで(通帳アプリは審査に2日程度)、それを超える額は貯金窓口での申し込みで1,000万円まで(審査に約1〜2週間)なので、解約日より前に余裕を持って手続きしてください。
Q3. お届け印や通帳をなくしていても解約できますか?
できます。公式FAQでは、通帳・カード・お届け印がない場合でも「印章(お届け印でなくても差し支えございません)」と本人確認書類(マイナンバーカード等)を持って貯金窓口へ行けば手続きでき、今後使う予定がなければ貯金全払請求(解約)をするよう案内されています。お届け印をなくした場合は印章の変更(改印)を伴うため、顔写真付きの本人確認書類を持っていきます。通帳をなくした場合は、キャッシュカードがあれば暗証番号の照合でも解約できます。記号番号が分からなければ窓口で調べてもらい、確認できない場合は現存調査(無料)の案内になることがあります。通帳や印章をなくした場合は払い渡しまで日数がかかることがありますが、再発行せずに解約するので、再発行手数料はかかりません。
Q4. 家族が代わりに解約できますか?亡くなった親の口座はどうすればよいですか?
名義人が自筆で全欄を記入し、お届け印を押した委任状があれば、代理人が窓口で手続きできます。代理人自身の本人確認書類と印章が必要で、代理人による払戻しが100万円を超える場合は名義人の本人確認書類も必要です(それ以下でも求められることがあります)。名義人へ電話で委任内容を確認されることがあり、確認できないと手続きできません。名義人が認知症などで意思表示ができない場合は、成年後見人など代理権を持つ人がいればその人が払い戻しでき、いなければ窓口に相談します。名義人が亡くなっている場合は解約ではなく相続手続きで、貯金窓口、相続コールセンター(0120-312-279・9:00〜17:00・土日祝と12月31日〜1月3日を除く)、またはゆうちょ手続きアプリで申し出ます(アプリなら相続確認表の入力から提出までアプリで済みます)。相続確認表を出すと約1〜2週間で必要書類の案内が郵送され、案内に沿って戸籍謄本などを出してから受け取るまでは、貯金払戻証書や通常貯金口座への入金で約1〜2週間、他の金融機関口座への振込で約3〜4週間が目安です。
Q5. ゆうちょ銀行の口座は解約した方がいいですか?
一律の基準はありません。受け取りや引き落としに使っておらず、今後も使う予定がない口座なら、解約を検討してよいでしょう。全国銀行協会も、使わない口座は犯罪に利用されるおそれがあるとして早めの解約を呼びかけています。ゆうちょ銀行の公式FAQも、通帳・カード・お届け印をなくした口座で今後使う予定がなければ、貯金全払請求(解約)を案内しています。年金・給与の受け取り、公金受取口座、公共料金の引き落としに使っている口座は、残すか、切り替えを済ませてから解約してください。
Q6. 使っていない口座は何年で止められたり解約されたりしますか?「2年」は本当ですか?
何年で解約されるかは公表されておらず、「2年」という公式の基準も見当たりません。規定では、1年以上利用のない貯金は取引が制限されることがあり、ゆうちょダイレクトも1年以上使わないと停止・廃止されることがあります。さらに、制限が1年以上続いた場合や、所定の期間利用がなく残高が一定額以下の場合は、ゆうちょ銀行が通知して全部払戻し(解約)をすることがあります(期間と金額は非公表)。その場合も、残高は通帳と印章を持って窓口に申し出れば受け取れます。最後のお取扱日または満期日から10年でATM・ゆうちょダイレクトが使えなくなることがあり、10年以上異動がない貯金は休眠貯金として移管されることがありますが、どちらも窓口で払い戻せます。民営化前の定額・定期・積立郵便貯金は満期後20年2か月で権利が消滅するので注意してください。
Q7. 「口座が凍結される」という電話がありました。解約した方がいいですか?
解約する必要はありません。ゆうちょ銀行は、ゆうちょ銀行や郵便局が電話で口座凍結を理由に送金を求めたり、氏名・生年月日・通帳の記号番号・暗証番号などを尋ねたりすることは一切ないと注意しています。応答やボタン操作をせず、ゆうちょコールセンター(0120-108-420)に連絡してください。「7月からゆうちょ銀行の口座が使えなくなる」などの動画についても、ゆうちょ銀行は「このような事実はございません」と否定しています(2025年6月23日のお知らせ)。実際に取引が止められることがあるのは、長期間使っていない場合、お客さま情報の確認に回答していない場合、不正利用の疑いがある場合、名義人が亡くなった場合などで、住所変更をしないまま郵便物が届かないと、ゆうちょダイレクトが止められることもあります。止められた場合の戻し方は理由によって違うので、通帳・本人確認書類・印章を持って貯金窓口に相談してください。
Q8. 解約してすぐに新しい口座を作れますか?口座を2つ持つことはできますか?
公式サイト・FAQに、解約から再開設までの待機期間の記載はありません。ただしゆうちょ銀行は1人1口座が原則で、すでに口座があると新しい口座は申し込めないため、作り直すなら古い口座の解約が先です。アプリでの開設には審査が必要な場合があり、断られることもあります。公式サイト「口座を開く」で2つ目の口座の例外として案内されているのは、個人事業を営んでいる方などの事業用の口座で、条件と審査があります。口座が2つある場合に解約を求める公式の案内はありませんが、通常貯金の預入限度額1,300万円は全部の口座の合計で数えます。
まとめ
・解約は全国のゆうちょ銀行・郵便局の貯金窓口のみ(原則として平日9:00〜16:00)。アプリでは解約できず、ダイレクト・郵送・電話・ATMで解約する方法の案内もない
・持ち物は通帳・キャッシュカード・お届け印・本人確認書類。通帳やお届け印がなくても、印章(お届け印でなくてよい)と本人確認書類で解約できる(お届け印をなくした場合は顔写真付きの書類)
・解約の手数料はなし。口座を持っているだけでかかる料金も料金一覧にない。残高は解約日までの利子を付けて全額払い戻し(窓口で現金が基本)
・解約した方がいいか:今後使わない口座は解約を検討(全国銀行協会も早めの解約を呼びかけ)。年金・給与・公金受取口座・引き落とし・スマホ決済のチャージに使っているなら先に切り替える。ゆうちょPayのポイントがあれば退会せず、2027年2月下旬以降の入金を待つ
・投資信託は先に口座を廃止し、口座貸越は借入残高を返済する。国債・特定口座だけなら窓口で買取(中途換金)と廃止ができる。家族が代わりに解約するなら名義人自筆の委任状。名義人が亡くなっていれば相続手続き(相続コールセンター 0120-312-279)
・放置すると1年以上で取引の制限やダイレクトの停止、10年でATM・ダイレクトの停止がありうる。規定上はゆうちょ銀行が通知して解約することもあるが、残高は通帳と印章を持って申し出れば受け取れる。「2年」の公式の基準はなく、休眠貯金になっても窓口で払い戻せる。民営化前の定額郵便貯金などは満期後20年2か月で権利消滅
・ゆうちょの口座は1人1口座が原則。作り直すなら古い口座の解約が先で、開設には審査が必要な場合がある
解約したい口座がある方は、まず年金・給与の受取口座や引き落とし先、公金受取口座の切り替えを済ませてください。残高を他行へ移すなら、解約前にダイレクトや通帳アプリで振り込んでおくと、窓口から振り込むより安く済みます(窓口で現金で受け取るなら、金種を指定しない限り費用はかかりません)。そのうえで平日に貯金窓口へ行けば、印鑑や通帳が見つからなくても手続きは進みます。使っていない口座を残すなら、住所変更とお客さま情報の回答を忘れず、1年以上あけずに入出金などで使ってください。名義人が亡くなっている口座だけは相続手続きになるので、相続コールセンターへの相談から始めてください。
出典:ゆうちょ銀行「通常貯金規定(2026年1月26日改正)」「送金料金」「その他の料金(各種請求の料金・金種指定料金)」「手数料・料金一覧【貯金関係】(2026年10月1日現在)」「ATMのご利用時間・料金」「1日あたりのATMでの引き出し上限額の変更について」「長期間ご利用のない貯金のお取り扱いについて」「休眠預金等活用法に係るお取り扱いについて」「口座を開く」「事業用途で個人名義の口座を開設されるお客さまへ」「ゆうちょダイレクト+(プラス)」「貯金商品のご利用について(預入限度額)」「通常貯金のお手続き」「住所・氏名・印章の変更」「取引時確認等に関するお願い」「定額貯金」「定期貯金」「委任状について」「委任状」「委任状の記載例」「成年後見制度に関するご案内」「現存調査(貯金の有無の調査)」「残高証明書の発行」「通常貯金の入出金状況(取引履歴)の照会」「ゆうちょ銀行の相続手続き」「各種ご請求用紙のダウンロード」「ゆうちょ手続きアプリ」「ゆうちょPayの終了について」「お客さま情報の提出等のお願い」「口座の売買等の禁止について」「不審な電話にご注意ください」「動画サイトにおける偽情報について」「送金限度額の引き上げ」、規定(貯金等共通規定・総合口座取引規定・キャッシュカード規定・ゆうちょダイレクト規定・自動払込み規定・即時振替規定・無通帳型総合口座特約・ゆうちょデビット会員規定・スマートフォンアプリ利用規定)およびよくあるご質問(通常貯金の口座を解約する場合の持ち物・定額・定期貯金の解約の持ち物・アプリで解約できるか・貯金窓口の営業時間・全払請求の受取方法と貯金払戻証書・通帳・カード・お届け印がない場合・定額・定期貯金の証書・お届け印がない場合・代表口座を解約した場合のゆうちょダイレクト・ゆうちょダイレクトの解約・投資信託口座の廃止・口座貸越サービスの解約・ゆうちょデビットの解約・ゆうちょデビットを解約した場合のキャッシュバック・JP BANK カードとゆうちょデビット(解約するとポイント失効)・JP BANK カードのクレジット機能の廃止方法・ゆうちょPayの退会・名義人が亡くなった場合・代理人による相続の手続き・相続払戻金の受取方法・名義人の意思表示ができない場合・認知症等で名義人の意思確認ができない場合の払い戻し・子ども口座の管理・個人名義の口座開設に必要な書類・すでに口座がある場合の新規開設・アプリでの2つ目の口座開設・郵送やインターネットで口座開設できるか・通常貯金ご利用の上限額・海外に赴任する場合の口座・長期間ご利用がない通常貯金のハガキ・ハガキを放置すると貯金はなくなるか・ゆうちょダイレクトが停止中の場合・「お客さま情報の提出等のお願い」のメッセージ・通帳がない場合の口座の停止・ゆうちょダイレクトで明細を照会できる期間・ゆうちょ通帳アプリで明細を確認できる期間・権利消滅とは・権利消滅のご案内(催告書)が届いた場合・催告書が届いたが証書やお届け印がない場合・アプリで手続きできない口座・「合算」の内訳・残高証明書の発行)、デジタル庁「公金受取口座登録制度 よくある質問(手続き)」「よくある質問:公金受取口座の利用・給付金等の受取」「年金受給者の公金受取口座の登録」、日本年金機構「年金を受けている方が年金の受取機関や住所を変更するとき」、金融庁「長い間、お取引のない預金等はありませんか?」、国税庁「No.4205 相続税の申告と納税」、全国銀行協会「口座の売買」、e-Gov法令検索「犯罪による収益の移転防止に関する法律」。いずれも2026年10月13日確認。手数料や手続きは改定されることがあります。最新の情報はゆうちょ銀行の公式サイトでご確認ください。